

カード不正利用の地域差が鮮明に。3Dセキュア義務化の効果と残る課題
カード不正利用の発生率が地域によって大きく異なる現状を、Stripeが2022年1月から2026年3月までの数十億件の取引データを分析して明らかにした。2026年第1四半期にはアジア太平洋地域が初めて欧州・中東・アフリカを下回り、3Dセキュア義務化の効果が数字で裏付けられた形だ。
一方で、中南米は依然として高水準が続く。2025年のカード不正率は欧州・中東・アフリカと比べて160%高く、アジア太平洋と比べても151%高い。国境を越えてサービスを提供する事業者にとって、地域ごとのリスク環境の違いを理解することは避けて通れない課題になっている。
この記事では、Stripeの分析結果を基に、アジア太平洋・欧州・中南米の3つの地域で何が起きているのか、どのような対策が有効なのかを、システム開発やEC運営の実務者の視点で解説する。
上の図は、2025年時点の地域別カード不正率の立ち位置を概念的に示したものだ。以降の章では、それぞれの地域で何が起きているのかを詳しく見ていく。
アジア太平洋で不正率が初めて欧州を下回った
Stripeの分析によると、アジア太平洋地域の不正率は2022年から2025年にかけて最も一貫した低下傾向を示した。そして2026年第1四半期には、分析対象期間で初めて欧州・中東・アフリカ地域を下回る水準に到達している。この地域で進められてきた3Dセキュア義務化の政策効果が、データとして明確に現れた形だ。
3Dセキュアとは、オンラインカード決済時に「購入者が正当なカード所有者本人であるか」を追加認証する仕組みだ。クレジットカード番号と有効期限だけで支払えていた従来の方式に対し、ワンタイムパスワードやアプリでの承認など、もう一段階の確認を挟むことで不正利用を防ぐ。
マレーシアの3DS義務化で不正率74%減
アジア太平洋地域の中でも特に目立つのがマレーシアだ。2022年から2025年にかけて、カード不正率が74%も減少した。これはアジア太平洋地域で最大の減少幅である。
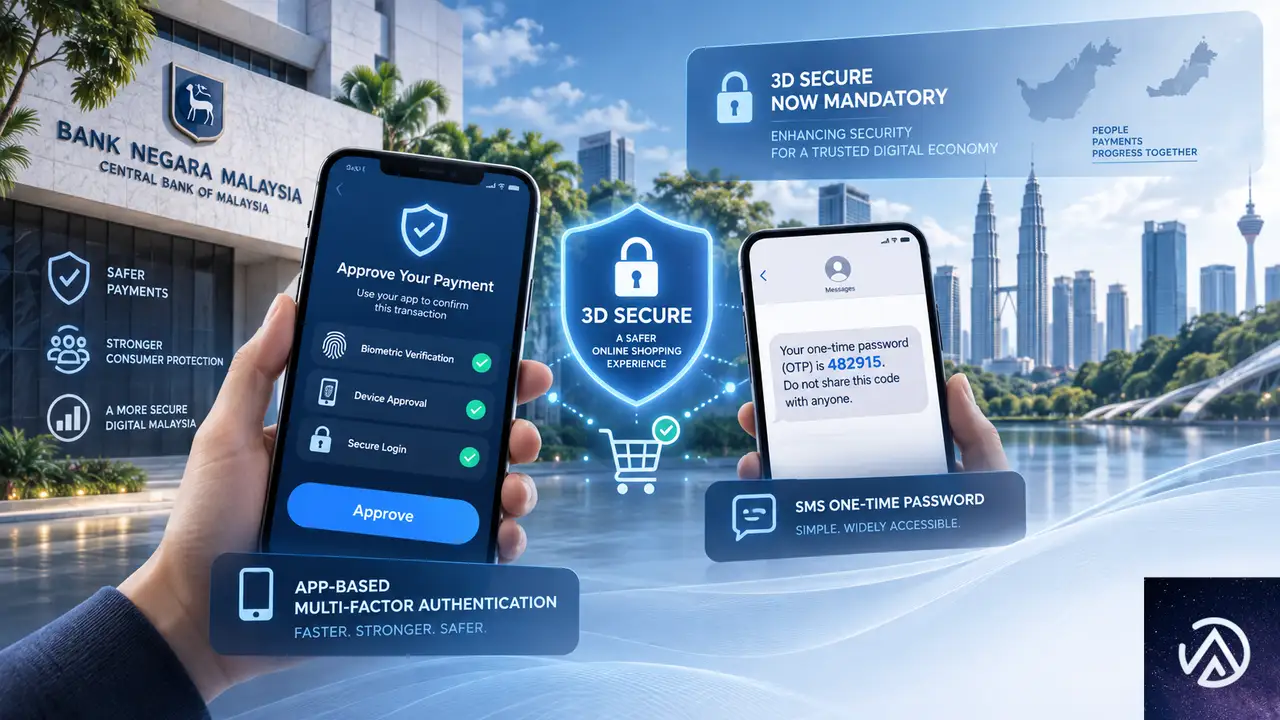
背景には、マレーシア中央銀行による比較的厳格な3Dセキュア義務化がある。金融機関には多要素認証の導入、SMSベースのワンタイムパスワードから安全なアプリベースの承認への移行、カード所有者が即座にアカウントを凍結できる機能の提供が求められている。この積み重ねにより、未認証の取引が通り抜ける余地が他市場より少なくなっている。
この改善は、単に認証を追加しただけではなく、SMSからアプリ承認へ移行した点が大きい。SMSのワンタイムパスワードはSIMスワッピングや転送攻撃の対象になりやすく、アプリベースの承認はこれを大幅に抑える。認証手段の設計が不正率に直接影響する好例だ。
日本の4月義務化も効果を確認
日本の企業も、2022年から2025年にかけて毎年不正率が低下した。この背景には2025年4月に施行された3Dセキュア義務化がある。Stripeの紛争データ分析によると、2025年の紛争率は前年同期比で30%以上低かった。
紛争率とは、カード所有者が不正な取引だと気づいて支払いに異議を申し立てる割合だ。不正利用が発生すれば紛争につながるため、紛争率は不正率と強い相関を持つ指標として使われる。日本の義務化は施行から短期間で効果を出している。
欧州は改善基調、国ごとの差が大きい
欧州全体では、カード不正率が2022年から2025年にかけて21%減少した。ただし改善ペースは国によって大きく異なる。フランスとイギリスは着実に減らしている一方で、イベリア半島は逆行して悪化している。
フランスとイギリスは着実に減少
フランスは2022年から2025年にかけて不正率が40%減少、イギリスは27%減少した。両国とも欧州の主要市場であり、決済エコシステムの成熟度が改善の原動力になっている。
ここで重要なのがSCA(Strong Customer Authentication / 強力な顧客認証)規制の存在だ。EUの決済サービス指令に基づくこの規制は、オンライン決済時に二要素認証を義務付けるものだ。イシュア(カード発行会社)に高度な不正対策インフラへの投資を促し、認証の枠組みと時間を与えてきた。
フランスには先行的な土壌もある。チップとPINによる認証をいち早く導入した国のひとつで、二要素認証が他国より何年も前から一般化していた。カード所有者が認証フローに慣れており、離脱せずに完了できる率が高いことが不正率の低下に寄与している。
イベリア半島は例外的に悪化
一方、イベリア半島(スペインとポルトガル)は、2022年から2025年にかけて不正率が毎年増加した。欧州で例外的な悪化傾向を示した地域だ。
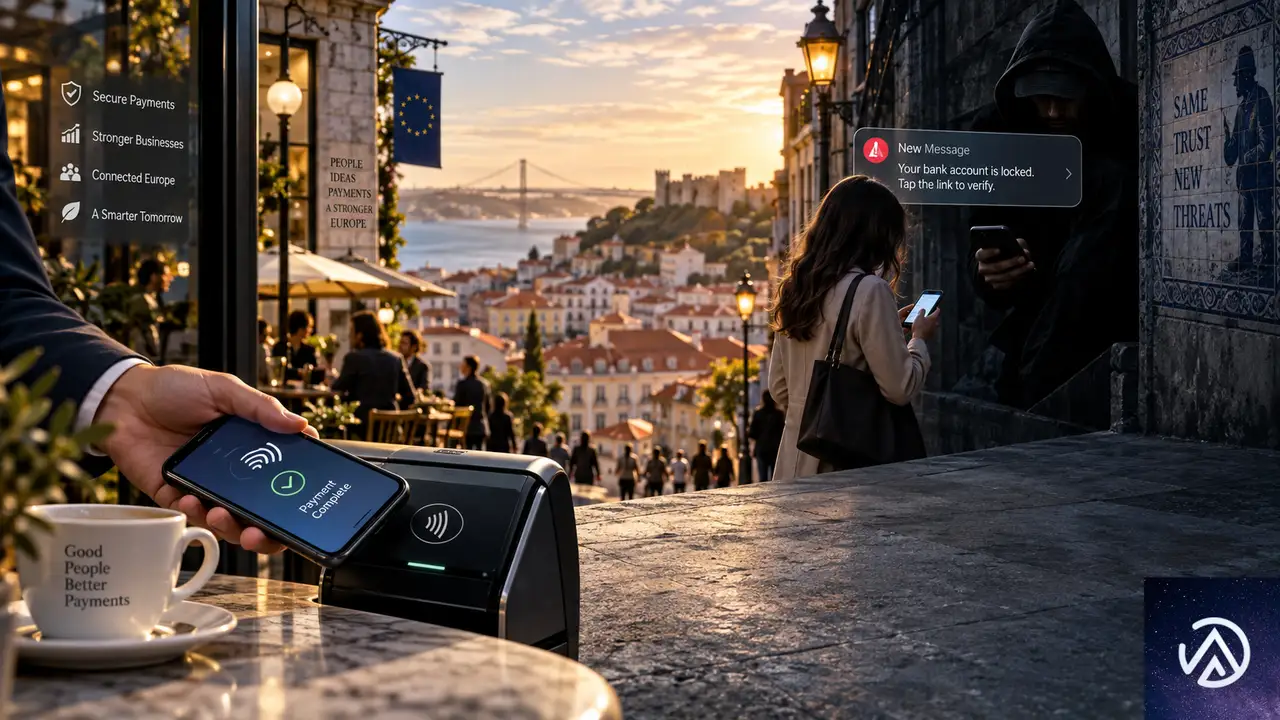
スペインとポルトガルは、認証手段としてワンタイムパスワードを多用している。SMSベースのパスワードは生体認証やアプリ承認と比べて不正に脆弱だ。さらに、両国は金融機関を装ってSMSでカード情報を盗む「スミッシング」攻撃の標的にもなっている。認証手段の脆弱性と攻撃の集中が重なり、欧州の改善トレンドに乗れていない。
中南米は構造的要因で高止まり

中南米のカード不正率は、Stripeの分析対象地域の中で2022年1月以降一貫して最も高い。2025年時点でも、北米より65%、アジア太平洋より151%、欧州・中東・アフリカより160%高い水準だ。
一部の国では改善が見られる。エクアドル、パナマ、ブラジルでは2022年から2025年にかけて不正率が低下した。しかし地域全体では、いくつかの構造的要因が高止まりの原因になっている。
現金経済と紛争ルールの複雑さ
中南米は他地域と比べて現金ベースの経済が根強い。これはカード不正検知システムが参照できる過去データの蓄積が少ないことを意味する。機械学習による不正検知は学習データの量と質に依存するため、取引データが少ない地域では精度を上げにくい。
紛争処理の枠組みも複雑だ。この地域のカード紛争ルールはカード所有者に有利なケースが多く、異議申し立てが発生した場合の立証責任は事業者側に重くのしかかる。正当な取引であっても、事業者が証拠を提示できないとチャージバック(取引の強制取消)につながりやすい。
電子請求書の要件も国ごとに異なる
中南米の規制環境も運用負荷を高めている。多くの国で電子請求書の義務化が進んでいるが、適用範囲、フォーマット、成熟度はバラバラだ。メキシコでは、デジタルサービス提供者に対して税務当局への取引データへの恒久的なアクセス提供が義務付けられている。
メキシコのケースでは、税務当局が独自のスケジュールで事業者システムにログインし、個別の取引を検索できる。取引は1日以内に検索可能で、5年間の保存が義務付けられている。この種の要件が事業者のオペレーションを複雑にし、不正対策へのリソース配分を難しくしている。
国際展開における不正対策の実務ポイント

地域ごとに不正環境が異なる以上、単一のセキュリティポリシーを全市場に適用するのは危険だ。では、複数国でサービスを展開する事業者はどのような対応を取るべきか。データと規制の両面から、実務的なポイントを整理する。
3DS認証の最適化で不正と誤検知のバランスを取る
SCA規制の対象地域では、3Dセキュア認証の導入が不正対策の基本になる。Stripeの分析によると、SCA地域の事業者はAIによる最適化を活用することで、全取引の不正率を平均7.67%削減しつつ、コンバージョンを平均1.20%向上させられる。
ここで重要なのは、すべての取引に同じ強度の認証を求めるのではなく、リスクに応じて認証を出し分けることだ。低リスクの取引に認証を強制すると離脱につながり、高リスクの取引に認証をかけないと不正が通ってしまう。AIによるスコアリングでこのバランスを取る。
認証の出し分けは、不正率と誤検知率のトレードオフを調整する実務的な手法だ。すべてに認証をかければ不正は減るが購入完了率が下がり、認証をなければ購入はスムーズでも不正が増える。AIの精度がこのバランスの成否を左右する。
AIによる不正検知を全決済手段に拡大
カードだけでなく、銀行引き落とし、ステーブルコイン決済、デジタルウォレット、即時決済、現金バウチャーなど、決済手段は多様化している。Stripeの不正防止プロダクトは、これらすべての決済手段を保護対象に含めるよう拡大された。決済手段ごとにセキュリティの仕組みが異なるため、不正検知のレイヤーを横断的に設けることが重要だ。
企業が国際展開する際は、進出先ごとの規制要件と不正パターンを事前に把握し、認証の設定と検知ロジックを地域別にチューニングする必要がある。マレーシアや日本の3Dセキュア義務化は効果を上げており、規制が先行する地域では「義務化される前に自主的に導入する」ことで、競合より低い不正率を実現できる可能性がある。
この記事のポイント
- アジア太平洋地域のカード不正率が2026年第1四半期に初めて欧州・中東・アフリカを下回った
- マレーシアと日本の3Dセキュア義務化が不正率を大きく押し下げた
- 欧州は全体で改善基調だが、イベリア半島はSMS依存とスミッシングで逆行
- 中南米は現金経済、紛争ルール、規制の複雑さで不正率が高止まりしている
- 複数国展開ではAIによる認証の出し分けと決済手段横断の不正検知が有効

・ 複数業界における17年間のデジタルビジネス開発経験
・ ウェブサイト開発のためのHTML、PHP、CSS、JavaScript等の実用的知識
・ 15ヶ国語対応の多言語SaaSの開発経験
・ 17年間にも及ぶ、Eコマース長期運営経験
・ 幅広い業界でのSEO最適化の豊富な経験